Sur un devis de ravalement ou de toiture, la TVA ne saute pas toujours aux yeux.
Pour vos travaux en copropriété, la TVA est-elle à 10 % ou à 20 % ? Le taux dépend de quelques critères, qu’on passe en revue avec des exemples.
TVA à 10 % ou à 20 % pour les travaux en copropriété : seuils
Calcul de la part résidentielle
Pour des travaux dans les parties communes, le taux dépend d’abord d’une question simple : quelle part de l’immeuble sert à l’habitation ? Le seuil à retenir est de 50 % des locaux. Il se calcule à partir des tantièmes de copropriété.
Dès que les locaux d’habitation représentent au moins 50 % des tantièmes concernés, le taux de 10 % peut s’appliquer à l’ensemble des travaux éligibles réalisés dans les parties communes. Vous n’avez alors pas à découper chaque intervention entre lots résidentiels et lots professionnels.
En revanche, si la part résidentielle reste inférieure à 50 %, la facture doit distinguer trois choses :
- la part rattachée aux logements, qui peut relever de 10 % si les autres conditions sont réunies ;
- la part rattachée aux commerces, bureaux, cabinets ou autres locaux non résidentiels, soumise à 20 % ;
- et enfin la TVA réellement supportée par chaque copropriétaire, selon l’usage de son lot.
Classement des locaux
Pour déterminer la part résidentielle, regardez l’usage principal de chaque lot. Un logement entièrement consacré à l’habitation compte comme local résidentiel. Un local mixte compte aussi, si sa surface est majoritairement affectée à l’habitation.
Concrètement, un appartement occupé par un professionnel reste compté comme logement si au moins 50 % de sa surface demeure dédiée à l’habitation. Ses tantièmes entrent alors dans la part résidentielle de l’immeuble.
À l’inverse, relèvent en général de la catégorie non résidentielle :
- un magasin ou un atelier utilisé pour une activité commerciale ;
- un bureau affecté exclusivement à l’administratif ;
- un cabinet professionnel dont la surface dépasse celle consacrée à l’habitation.
Exemples de calcul
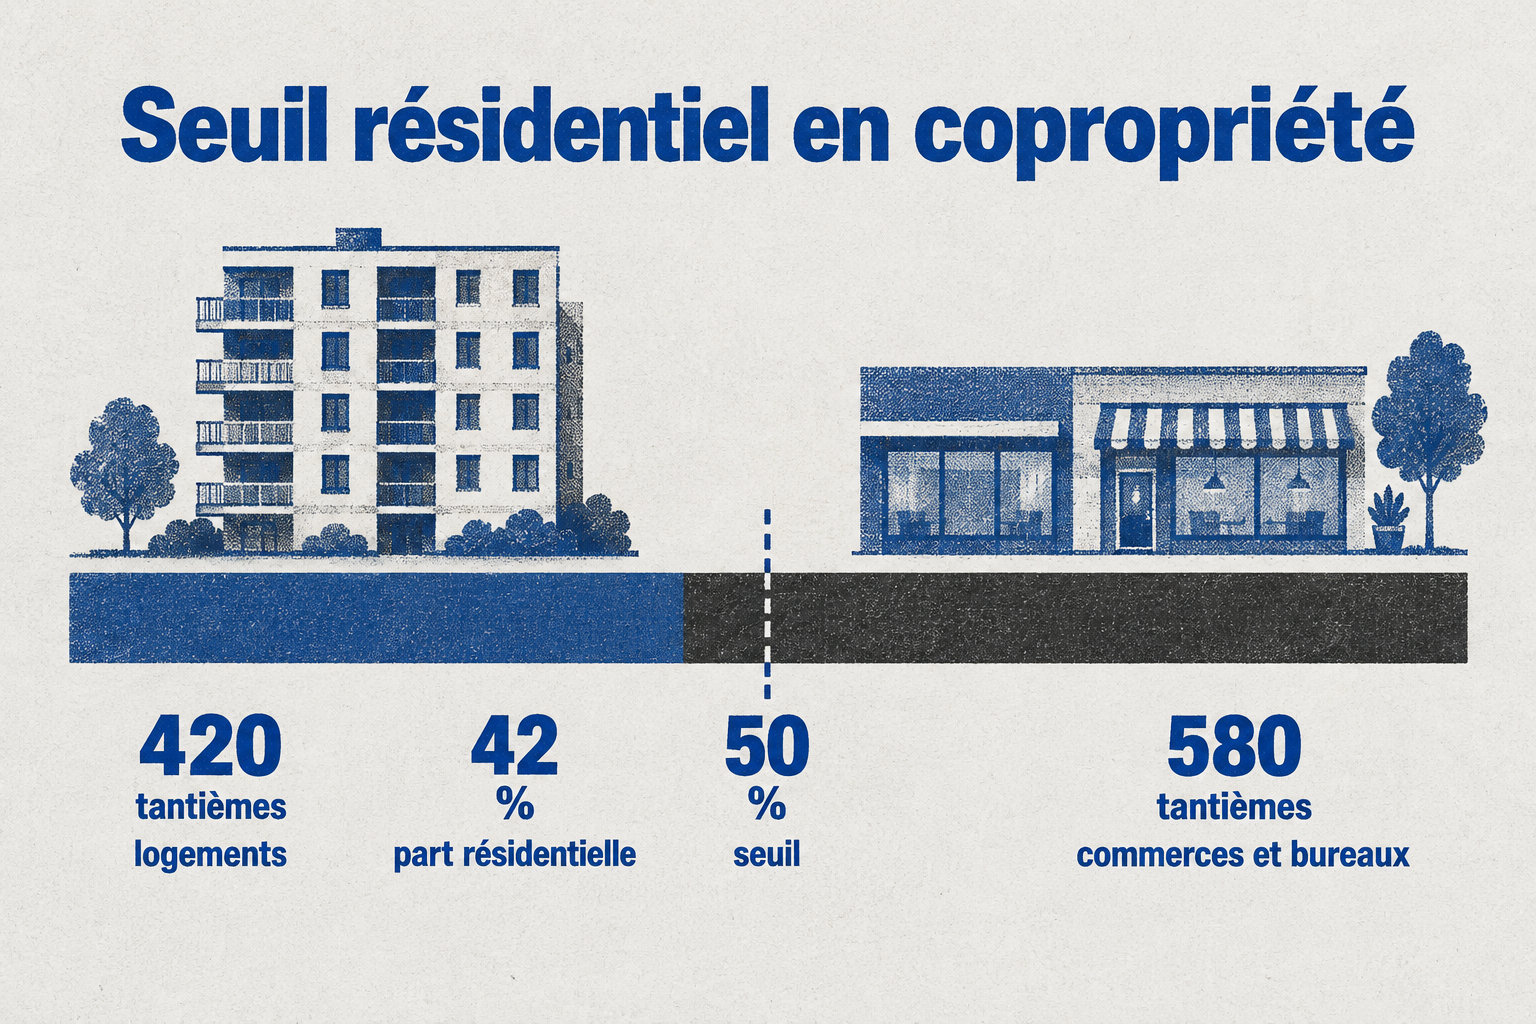
Imaginons une copropriété de 1 000 tantièmes, dont 420 pour les logements et 580 pour les commerces et bureaux. La part résidentielle représente donc 42 %, sous le seuil de 50 %.
Pour une facture de 10 000 € HT de travaux éligibles dans les parties communes, 4 200 € HT sont rattachés aux logements et taxés à 10 %, soit 420 € de TVA. Les 5 800 € HT rattachés aux commerces et bureaux sont taxés à 20 %, soit 1 160 € de TVA. Le total atteint 11 580 € TTC.
Dans une autre copropriété où les logements représentent 600 tantièmes sur 1 000, le seuil est franchi. Les mêmes 10 000 € HT de travaux éligibles dans les parties communes peuvent alors être facturés entièrement à 10 %, soit 11 000 € TTC.
Les taux réduits dépendent de l’ancienneté et de la nature des travaux
Conditions d’éligibilité
Le taux de 10 % vise les travaux d’amélioration, de transformation, d’aménagement et d’entretien. Ils doivent être réalisés dans un logement achevé depuis plus de deux ans. La règle vaut aussi pour les parties communes d’un immeuble collectif à usage d’habitation.

Deux conditions principales doivent être réunies.
- D’abord, l’opération ne doit pas constituer une construction, une reconstruction ou un agrandissement important.
- Ensuite, les équipements et fournitures doivent être facturés directement avec les travaux par l’entreprise.
Propriétaire, locataire, occupant à titre gratuit ou syndicat des copropriétaires peuvent en bénéficier. La qualité du client ne suffit pas. Ce qui compte, c’est la nature de l’opération et l’usage des locaux.
Pour justifier le taux réduit, le syndic certifie l’éligibilité des travaux et l’ancienneté de l’immeuble sur le devis ou la facture. Pour les travaux de réparation et d’entretien de moins de 1 000 € TTC, une certification complète n’est pas exigée.
Pour les travaux de réparation et d’entretien dont le montant TTC reste sous 1 000 €, une certification complète n’est pas exigée. En revanche, la facture doit mentionner :
- l’identité du client
- l’adresse de l’immeuble
- la nature des travaux
- l’ancienneté du bâtiment
Exclusions et limites
Le taux normal de 20 % s’applique aux travaux qui constituent une construction, une reconstruction ou un agrandissement important. C’est le cas d’une surélévation, d’une extension ou d’une hausse de surface de plancher supérieure à 10 %.
Il s’applique aussi lorsque les travaux rendent l’immeuble fiscalement neuf. L’administration regarde alors, sur deux ans, les éléments importants du gros œuvre et du second œuvre remplacés ou remis à neuf.
Restez particulièrement attentif à ces éléments, car leur remplacement peut faire basculer le taux :
- les fondations et les éléments assurant la résistance du bâtiment
- les façades, hors simple ravalement
- les charpentes et les murs porteurs
- les planchers non porteurs, huisseries, cloisons
- les installations sanitaires, l’électricité et le chauffage
Toiture, façade et ascenseur : des taux selon les travaux
Travaux sur le bâtiment
Une réfection de toiture, un ravalement ou la réparation d’un balcon relèvent en principe de 10 %, si l’immeuble est achevé depuis plus de deux ans et si les travaux ne le rendent pas fiscalement neuf. Pour un ravalement, ce taux réduit ne s’applique pas si l’intervention refait la majorité de la façade.
Le ravalement reste distinct d’une reconstruction de façade. Nettoyer, réparer, imperméabiliser ou repeindre peut relever du taux réduit. En revanche, si l’intervention refait la majorité de la façade, le taux passe à 20 %.
Pour la toiture, la nature des travaux compte beaucoup. Remplacer des tuiles ou des ardoises dans le cadre d’un entretien reste à 10 %. Réparer une infiltration aussi. L’isolation, si elle répond aux critères énergétiques, passe à 5,5 %.
Une même réfection peut donc combiner plusieurs taux :
- l’isolation éligible, à 5,5 %,
- les réparations générales, à 10 %,
- la partie correspondant à une surélévation, à 20 %.
Ascenseurs et équipements collectifs
L’entretien, la remise aux normes et le dépannage d’un ascenseur peuvent bénéficier du taux de 10 % si l’immeuble est éligible. Cela couvre notamment les contrats de maintenance qui prévoient des visites, des réglages, des réparations et de l’entretien technique.
Le remplacement complet, lui, correspond à la fourniture d’un nouvel équipement. Fourniture et installation relèvent alors en principe de 20 %, car le remplacement d’un équipement exclu reste à ce taux. Il existe une exception : un ascenseur spécialement conçu pour les personnes handicapées, dans les conditions prévues par les textes fiscaux.
La distinction se retrouve dans les contrats. Réparer une porte, un moteur ou un dispositif existant peut relever de 10 %. Un contrat qui mêle maintenance et remplacement éventuel doit distinguer les prestations : la maintenance éligible relève de 10 %, tandis que le remplacement d’un équipement exclu reste en principe à 20 %.
La rénovation énergétique des parties communes peut relever de 5,5 %
Prestations et équipements éligibles
Le taux de 5,5 % s’applique aux prestations de rénovation énergétique. Elles doivent être réalisées dans un logement achevé depuis plus de deux ans. Il couvre la pose, l’installation, l’adaptation ou l’entretien d’équipements qui économisent l’énergie ou utilisent une énergie renouvelable.
Dans une copropriété, cela peut concerner :
- l’isolation thermique des murs, par l’extérieur ou par l’intérieur
- l’isolation des parois vitrées, des portes donnant sur l’extérieur et des volets isolants
- certains chauffages utilisant une énergie renouvelable
- les appareils de régulation
- les équipements améliorant la ventilation ou la production d’eau chaude sanitaire
Attention, les critères techniques des matériaux et équipements doivent être respectés. Écrire « isolation » sur un devis ne suffit pas. Le taux de 5,5 % n’est pas automatique.
Limites du taux de 5,5 %
Le taux de 5,5 % ne couvre pas tous les travaux menés en même temps qu’une rénovation énergétique.
Une peinture dans une pièce sans lien avec l’isolation relève de 10 % si elle remplit les conditions générales du taux réduit, ou de 20 % sinon.
En revanche, les travaux directement liés à l’équipement ou au matériau énergétique peuvent suivre le même taux. Il faut qu’ils soient facturés dans les trois mois suivant les travaux énergétiques.
Enfin, une installation qui ne respecte pas les critères techniques exigés n’ouvre pas droit au taux de 5,5 %. Un équipement qui réduit seulement vos dépenses d’énergie ne suffit pas : il doit appartenir aux catégories prévues par la réglementation fiscale.
Une opération peut ainsi mêler plusieurs taux.
La reprise de peinture directement liée à l’isolation peut suivre le taux de 5,5 % si elle est facturée dans les trois mois suivant les travaux énergétiques. Une rénovation décorative indépendante relève de 10 % si elle respecte les conditions du taux réduit.
Zoom sur la rénovation globale : une copropriété peut regrouper isolation de façade, isolation de toiture, menuiseries, ventilation et chauffage. Chaque poste doit être examiné séparément. Il relève de 5,5 %, de 10 % ou de 20 %.
Main-d’œuvre et fournitures : quand le taux de 10 % s’applique
Fournitures intégrées aux travaux
Le taux de 10 % couvre la main-d’œuvre et les matières indispensables à vos travaux éligibles. Il peut donc inclure le ciment, les tuiles, le carrelage, la peinture, les joints, les vis, les tuyaux ou les fils électriques posés par l’entreprise.
Le taux réduit ne vaut pas pour tous les produits de la facture. Il vise ce qui sert à exécuter les travaux. Demandez à l’entreprise de distinguer les fournitures intégrées au bâtiment des équipements autonomes.
Équipements et achats séparés
Si la copropriété achète elle-même les matériaux ou équipements, cet achat est soumis à 20 %. Seule la pose facturée par l’entreprise peut bénéficier d’un taux réduit, si les critères applicables sont remplis.
Cette règle vaut notamment pour les équipements achetés directement par le syndic ou le syndicat des copropriétaires. Elle s’applique aussi aux climatisations, en particulier aux pompes à chaleur air-air.
Un devis qui sépare fourniture et pose n’applique pas forcément le même taux aux deux lignes. Si la copropriété achète elle-même l’équipement, la fourniture relève de 20 %. La pose facturée par l’entreprise peut relever de 10 % ou de 5,5 %, selon l’équipement et si les critères applicables sont remplis.
Pour les chaudières, le taux peut descendre à 5,5 %. C’est le cas si l’appareil entre dans les catégories de rénovation énergétique et respecte les critères requis. Les chaudières fonctionnant à certains combustibles fossiles restent au taux normal.
Piscines, espaces verts et nettoyage restent généralement à 20 %
Équipements de loisirs et espaces extérieurs
Une piscine, un spa, un court de tennis ou une aire de jeux relèvent du taux de 20 % pour leur installation et leur entretien. C’est vrai même si l’équipement sert surtout aux habitants de la copropriété.
Le taux normal de 20 % s’applique aussi aux constructions de jardin, notamment aux serres et aux ouvrages décoratifs en maçonnerie.
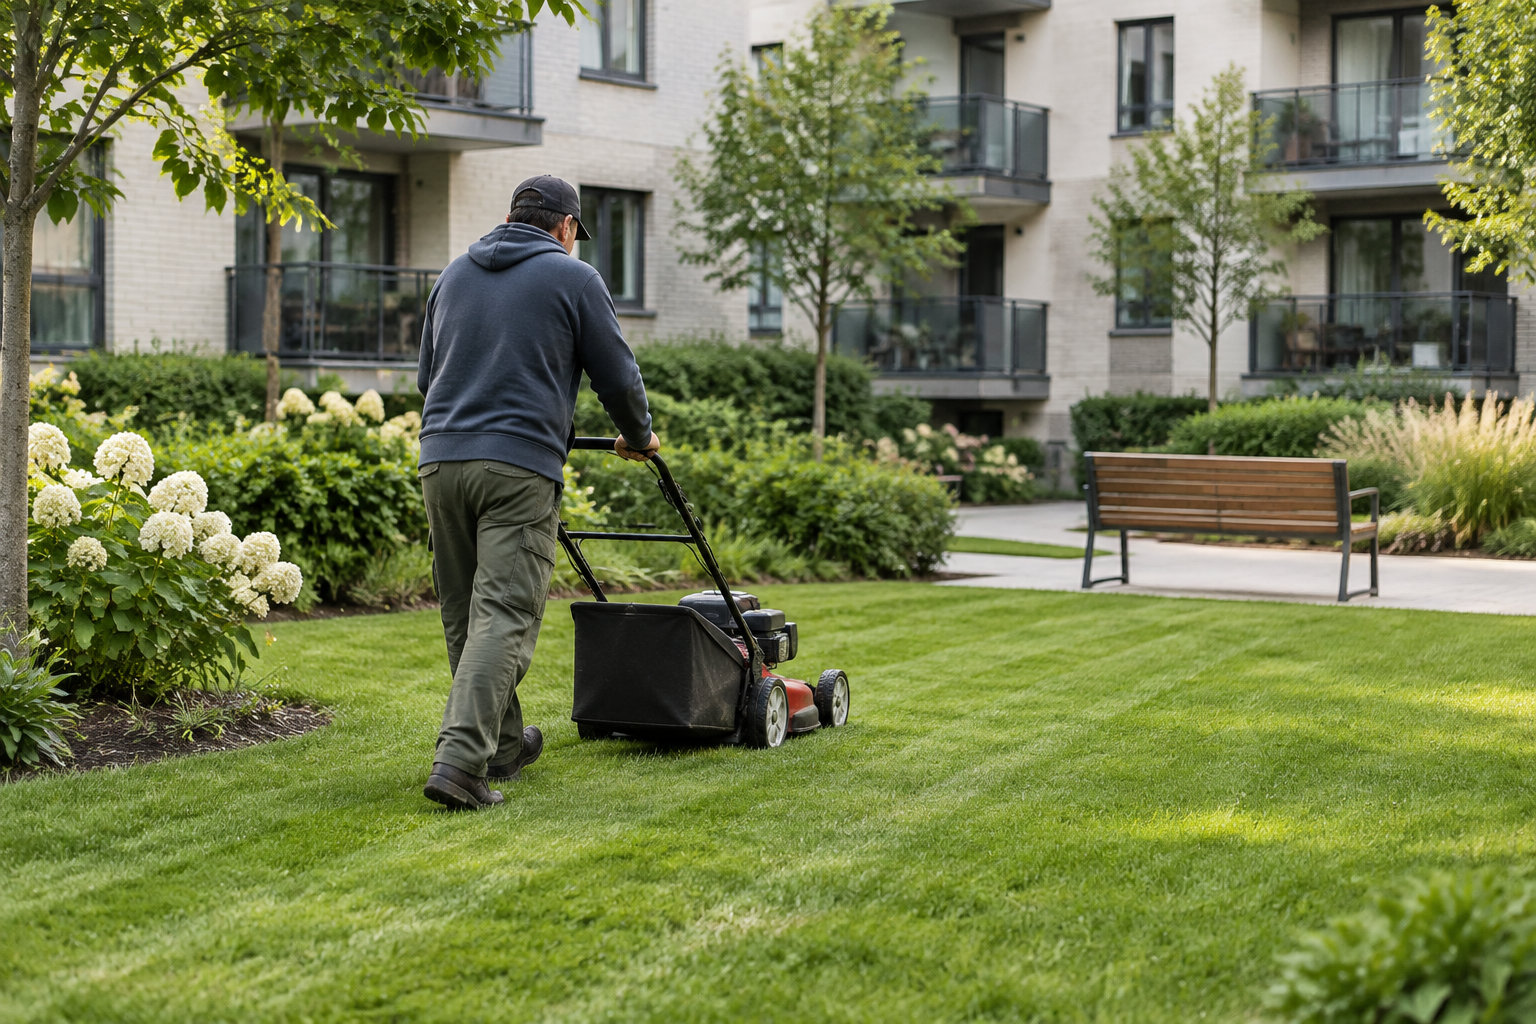
La plantation, la tonte, l’élagage, l’abattage et l’entretien des jardins relèvent en général de 20 %. Une intervention sur un arbre peut toutefois passer à 10 % si elle est indispensable à des travaux éligibles sur le bâtiment ou ses dépendances.
Nettoyage et entretien courant
Le nettoyage simple d’un immeuble ou d’un équipement reste à 20 %. C’est le cas d’une prestation qui sert seulement à garder propres les halls, escaliers, couloirs, vitres ou parties communes. Un entretien technique, comme le nettoyage d’une cuve contribuant au fonctionnement de l’équipement, peut en revanche relever de 10 %.
En revanche, une intervention qui va plus loin que le nettoyage peut relever de 10 %. C’est un véritable entretien technique. Le nettoyage d’une cuve, par exemple, peut profiter du taux réduit s’il contribue au fonctionnement de l’équipement.
Dans un contrat de maintenance, il faut séparer les prestations :
- les visites, réglages, réparations et entretien technique sont à 10 %,
- la livraison de combustible suit un régime propre, généralement distinct des travaux,
- le remplacement d’un équipement exclu reste en principe à 20 %.
Une entreprise qui réalise à la fois une réparation éligible et un nettoyage courant doit identifier ce qui correspond à chaque taux. Une facture globale et imprécise peut empêcher l’application du taux réduit.
Le syndic certifie la part résidentielle et ventile la TVA
Certification et justificatifs
Le syndic détermine la part des locaux affectés à l’habitation. Il engage sa responsabilité quand il transmet cette information à l’entreprise. Pour cela, il s’appuie sur le règlement de copropriété, l’état descriptif de division, les tantièmes et les déclarations des copropriétaires.
Pour les parties communes, il certifie sur le devis ou la facture :
- la proportion de l’immeuble affectée à l’habitation
- l’éligibilité générale des travaux au taux réduit
- l’ancienneté de l’immeuble
- la ventilation entre les parts à 10 %, 5,5 % et 20 %
Le syndic certifie la part résidentielle et l’éligibilité générale des travaux sur le devis ou la facture, que vous demandiez un ravalement ponctuel ou un contrat régulier de maintenance ou d’entretien d’un ascenseur.
Répartition et conservation
L’entreprise doit faire apparaître séparément les prestations à 5,5 %, à 10 % et à 20 %. Une facture globale et imprécise peut empêcher l’application du taux réduit et entraîner l’application du taux normal à toute la prestation.
Le syndic répartit ensuite la facture hors taxe selon les règles de la copropriété. Puis il affecte la TVA selon l’usage des lots. Elle ne se répartit pas de façon uniforme quand certains copropriétaires occupent des locaux professionnels.
Avant le vote des travaux, demandez une facture prévisionnelle ventilée. Elle doit préciser les travaux prévus, leur qualification et les équipements compris dans la prestation.
Zoom sur le contrôle du devis : si le taux vous semble contestable, demandez au syndic et à l’entreprise de vérifier la nature des travaux, l’usage des lots et l’ancienneté de l’immeuble. En cas de désaccord, saisissez la direction départementale des finances publiques du lieu de la copropriété.
Avant de signer le devis, vérifiez que le syndic a bien rempli la ventilation par taux et qu’il a précisé la proportion de l’immeuble affectée à l’habitation. C’est ce document qui protège votre budget : une facture imprécise peut faire basculer toute la prestation à 20 %, même quand les travaux relevaient du taux réduit.